「企業型確定拠出年金」とは全くの別物の「保険」
「企業型確定拠出年金」はFP試験によくでてくる用語ですが、「拠出型企業年金保険」はFP1級の過去問で肢1個しかなかったくらいだし、AIに聞いても両者を混同した誤答が頻出するくらい理解し難く混乱を招いている。
「拠出型企業年金保険」は会社が窓口となり従業員に斡旋する民間保険会社の「年金保険」です。税制上でいう、いわゆる「年金」とは全く異なります。
一時金でもらえば「一時所得」、年金でもらえば「雑所得」
執筆時点での税率や控除額であり、今後変わります。
住民税は今年分を翌年に支払うことになるため、この計算時は昨年分を支払うことになります。
一時金・給与・年金・社会保険料控除・金利は目安であり、人により結果は異なります。
配偶者(非課税者)ありで計算しています。
退職前にまとめて脱退一時金でもらう
給与所得=給与収入-給与所得控除(収入による段階的控除)
一時所得=収入-必要経費-特別控除50万円
課税所得=給与所得+一時所得÷2-所得控除(基礎控除+配偶者控除+社会保険料控除+他)
給与所得⇒給与所得控除の速算表(給与所得=給与収入-給与所得控除)
| 給与等の収入金額 (給与所得の源泉徴収票の支払金額) | 給与所得控除額 | |
|---|---|---|
| 1,900,000円まで | 650,000円 | |
| 1,900,001円から | 3,600,000円まで | 収入金額×30%+80,000円 |
| 3,600,001円から | 6,600,000円まで | 収入金額×20%+440,000円 |
| 6,600,001円から | 8,500,000円まで | 収入金額×10%+1,100,000円 |
| 8,500,001円以上 | 1,950,000円(上限) | |
課税所得⇒所得税の速算表(所得税=課税所得×税率-控除)
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 から 1,949,000円まで | 5% | 0円 |
| 1,950,000円 から 3,299,000円まで | 10% | 97,500円 |
| 3,300,000円 から 6,949,000円まで | 20% | 427,500円 |
| 6,950,000円 から 8,999,000円まで | 23% | 636,000円 |
| 9,000,000円 から 17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円 から 39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円 以上 | 45% | 4,796,000円 |
住民税=課税所得×税率10%+均等割り5,000円
在職中に給与年収500万円だけの場合
給与所得=収入500万-給与所得控除144万=356万円
所得控除=基礎控除48万/43万(所得税/住民税)+配偶者控除38万/33万+社会保険料控除75万(目安)
課税所得=所得356万-所得控除161万/151万(所得税/住民税)=195万/205万(所得税/住民税)
税金=所得税約17万+住民税約21万=約31万円
加えて、一時金1,000万円もらう場合(掛け金900万円)
一時所得=収入1,000万-必要経費900万-特別控除50万=50万円
所得=給与所得356万+一時所得50万÷2=381万円
課税所得=所得381万-所得控除161万/151万(所得税/住民税)=220万/230万(所得税/住民税)
税金=所得税約12万+住民税約24万=約36万円 ⇒ 差額約5万円
1,000万円の現金が手に入り、税金を約5万円支払うということです。
退職後にまとめて脱退一時金でもらう
雑所得(公的年金等)=公的年金等収入-公的年金等控除
公的年金等収入=公的年金+(公的年金扱いの個人年金-必要経費)
一時所得=収入-必要経費-特別控除50万円
課税所得=雑所得+一時所得÷2-所得控除(基礎控除+配偶者控除+社会保険料控除+他)
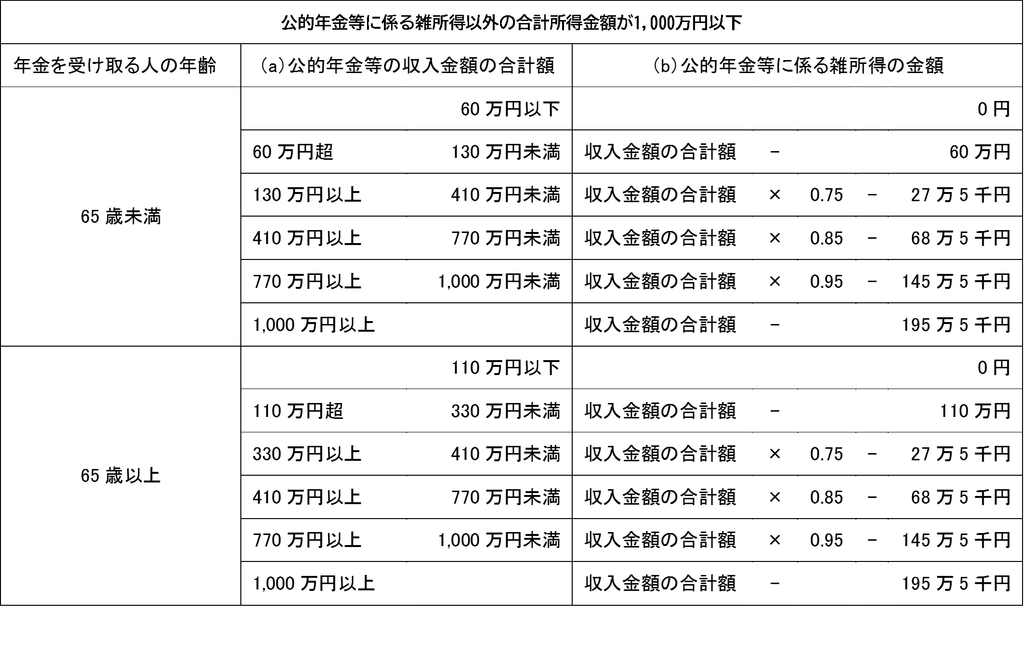
公的年金等の収入⇒公的年金等控除の速算表(雑所得=公的年金等収入-公的年金等控除)
課税所得⇒所得税の速算表(所得税=課税所得×税率-控除)
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 から 1,949,000円まで | 5% | 0円 |
| 1,950,000円 から 3,299,000円まで | 10% | 97,500円 |
| 3,300,000円 から 6,949,000円まで | 20% | 427,500円 |
| 6,950,000円 から 8,999,000円まで | 23% | 636,000円 |
| 9,000,000円 から 17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円 から 39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円 以上 | 45% | 4,796,000円 |
住民税=課税所得×税率10%+均等割り5,000円
退職後65歳で公的年金200万円受給しているだけの場合
雑所得(公的年金等)=公的年金等収入200万-公的年金等控除110万=90万円
所得控除=基礎控除48万/43万(所得税/住民税)+配偶者控除38万/33万+社会保険料控除15万(目安)
課税所得=雑所得90万-所得控除101万/91万(所得税/住民税)<0万円
所得税も住民税も非課税
加えて、一時金1,000万円もらう場合(掛け金900万円)
一時所得=収入1,000万-必要経費900万-特別控除50万=50万円
所得=雑所得90万+一時所得50万÷2=115万円
課税所得=所得115万-所得控除101万/91万(所得税/住民税)=14万/24万(所得税/住民税)
税金=所得税約1万+住民税約3万=約4万円 ⇒ 差額約4万円
1,000万円の現金が手に入り、税金を約4万円支払うということです。
退職後に年金でもらう
雑所得(公的年金等)=公的年金等収入-公的年金等控除
雑所得(個人年金等)=個人年金-必要経費
課税所得=雑所得-所得控除(基礎控除+配偶者控除+社会保険料控除+他)
公的年金等の収入⇒公的年金等控除の速算表(雑所得=公的年金等収入-公的年金等控除)
課税所得⇒所得税の速算表(所得税=課税所得×税率-控除)
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 から 1,949,000円まで | 5% | 0円 |
| 1,950,000円 から 3,299,000円まで | 10% | 97,500円 |
| 3,300,000円 から 6,949,000円まで | 20% | 427,500円 |
| 6,950,000円 から 8,999,000円まで | 23% | 636,000円 |
| 9,000,000円 から 17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円 から 39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円 以上 | 45% | 4,796,000円 |
住民税=課税所得×税率10%+均等割り5,000円
退職後65歳で公的年金200万円受給しているだけの場合
雑所得(公的年金等)=公的年金等収入200万-公的年金等控除110万=90万円
所得控除=基礎控除48万/43万(所得税/住民税)+配偶者控除38万/33万+社会保険料控除15万(目安)
課税所得=雑所得90万-所得控除101万/91万(所得税/住民税)<0万円
所得税も住民税も非課税
加えて、原資1,000万円(掛け金900万円)を15年2%で年金受給した場合
個人年金=1,000万×2%÷(1-(1+2%)^-15)=78万円
必要経費=900万÷15年=60万円
雑所得=雑所得(公的年金等)90万+(個人年金78万-経費60万)=108万円
所得控除=基礎控除48万/43万(所得税/住民税)+配偶者控除38万/33万+社会保険料控除15万(目安)
課税所得=雑所得108万-所得控除101万/91万(所得税/住民税)=7万/17万(所得税/住民税)
税金=所得税約0.4万円+住民税約2.2万円=計約3万円 ⇒ 差額約3万円
毎年約78万円をもらいながら、毎年税金を約3万円支払うということです。
受取総額=(78万-3万)×15年=約1,125万円、総額差し引き125万円のプラスとなります。
どうする?
財産の種類も額も収入も支出も人それぞれで一概には言えません。
一時金でもらう
退職後にやることがある人は、一括でもらって、必要な分は流動資金として普通預金、中期の貯蓄(定期預金、養老保険など)や長期の投資(NISAつみたて投資枠など)に回す。
年金でもらう
これといって大きなイベントのない人は、定額収入で管理が楽。自分で運用しなくてもトータルでプラスで貰えるし、確定年金の期間も色々選べるし、年金は低額になるが保証期間付終身年金もあるし。
*税理士でないものが個別具体的な税務相談に応じることはできません。