退職給付制度のひとつ
退職金の半分を一時金、残り半分の何割を一時金にするか年金にするかを選択できる企業年金を組んでいる会社もありますが、どういう受け取り方がいいのでしょう。
一時金でもらえば「退職所得」、年金でもらえば「雑所得」
執筆時点での税率や控除額であり、今後変わります。
住民税は今年分を翌年に支払うことになるため、この計算時は昨年分を支払うことになります。
給与・退職金・年金・社会保険料控除・金利は目安であり、人により結果は異なります。
配偶者(非課税者)ありで計算しています。
全額一時金でもらう
退職所得=(退職収入-退職所得控除(勤続年数による段階的控除))÷2
課税所得=退職所得
退職金は給与所得とは別に課税する
退職所得控除=40万×勤続年数【勤続年数≦20年】
退職所得控除=800万+70万×(勤続年数-20)【勤続年数≧20年】
所得税=課税所得×税率20%
住民税=課税所得×税率10%
勤続23年で退職金1,000万円をもらう場合
退職所得控除=40万×20年+70万×3年=1,010万円
退職所得=(退職収入1,000万-退職所得控除1,010万)÷2<0万円
非課税となるので全額一時金にすべし
勤続10年で退職金500万円をもらう場合
退職所得控除=40万×10年=400万円
課税所得=退職所得=(退職収入500万-退職所得控除400万)÷2=50万円
退職金の税金=所得税約10万+住民税約5万=約15万円
税金を約15万円支払うということです。
半分を年金でもらう(個人年金だが公的年金扱い)
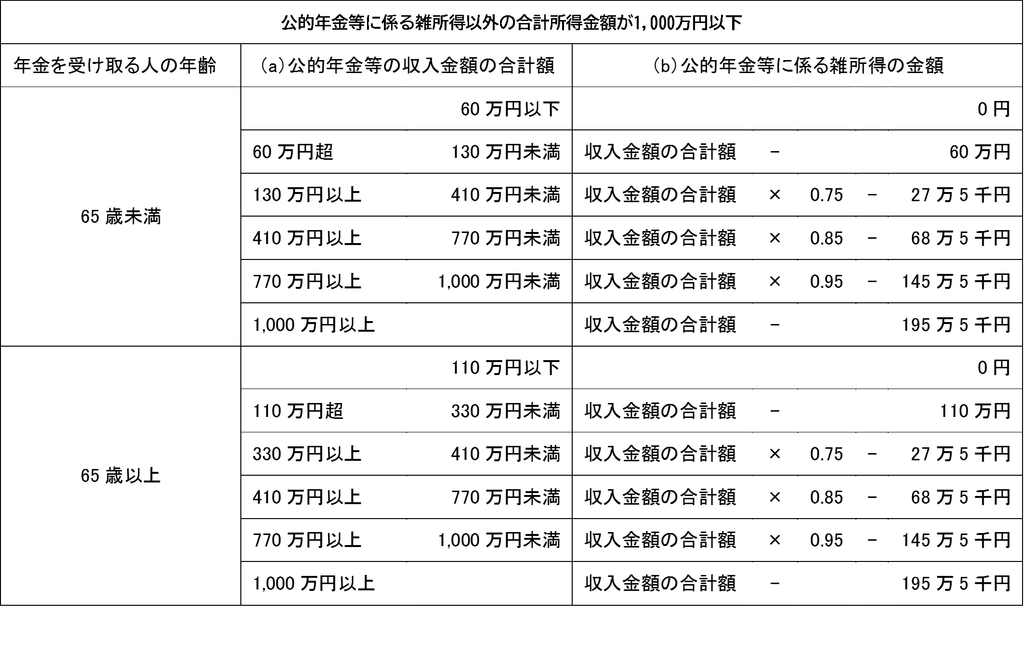
雑所得(公的年金等)=公的年金等収入-公的年金等控除
課税所得=雑所得-所得控除(基礎控除+配偶者控除+社会保険料控除+他)
公的年金等の収入⇒公的年金等控除の速算表(雑所得=公的年金等収入-公的年金等控除)
課税所得⇒所得税の速算表(所得税=課税所得×税率-控除)
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 から 1,949,000円まで | 5% | 0円 |
| 1,950,000円 から 3,299,000円まで | 10% | 97,500円 |
| 3,300,000円 から 6,949,000円まで | 20% | 427,500円 |
| 6,950,000円 から 8,999,000円まで | 23% | 636,000円 |
| 9,000,000円 から 17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円 から 39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円 以上 | 45% | 4,796,000円 |
住民税=課税所得×税率10%+均等割り5,000円
退職後65歳で公的年金200万円受給しているだけの場合
雑所得(公的年金等)=公的年金等収入200万-公的年金等控除110万=90万円
所得控除=基礎控除48万/43万(所得税/住民税)+配偶者控除38万/33万+社会保険料控除15万(目安)
課税所得=雑所得90万-所得控除101万/91万(所得税/住民税)<0万円
所得税も住民税も非課税
加えて、退職金半分500万円を15年2%で年金受給した場合
企業年金=500万×2%÷(1-(1+2%)^-15)=39万円
公的年金収入=公的年金200万+企業年金39万=239万円
雑所得(公的年金等)=公的年金等収入239万-公的年金等控除110万=129万円
所得控除=基礎控除48万/43万(所得税/住民税)+配偶者控除38万/33万+社会保険料控除15万(目安)
課税所得=雑所得129万-所得控除101万/91万(所得税/住民税)=28万/38万(所得税/住民税)
税金=所得税約1.4万円+住民税約4.3万円=計約6万円 ⇒ 差額約6万円
毎年約39万円をもらいながら、毎年税金を約6万円支払うということです。
受取総額=(39万-6万)×15年=約495万円、総額差し引き約5万円のマイナスとなります。
どうする?
財産の種類も額も収入も支出も人それぞれで一概には言えません。
一時金でもらう
退職金≪退職所得控除なら一括でもらったほうがよいでしょう。
年金でもらう
退職金≫退職所得控除なら年金に回すのがよいでしょう。ほかの年金額にもよりますが、トータルマイナスになりがち。
*税理士でないものが個別具体的な税務相談に応じることはできません。