配偶者居住権とは
不動産の価値を「居住権」と「所有権」に分けて考え、不動産を所有していた夫婦の一方が亡くなったときに、同居していた残された配偶者が「所有権」がなくてもそのまま(一生またはある期間)住み続ける「居住権」を得ることができる制度です。この権利を第三者に主張(対抗)するためには登記が必要です。
どう使うか
極端な例として、相続人が配偶者と子の二人で、被相続人の遺産が夫婦が住んでいた不動産しかなくて遺産分割したいときを考えてみます。
そのまま住み続ける必要がないならば、不動産を売って相続人で分ければよいでしょう。
そのまま住み続けたい場合で、相続人間の関係が良好だったり、生前贈与で子にある程度分配できているなど、子が納得できる状態ならば、配偶者が丸ごと相続するのもありです。また、後々の家族間のトラブルの原因となったり、手続きが煩雑化する可能性がありますが、適当な配分で相続して共有名義にすることもありです。
そのまま住み続けたいが、相続人間の関係が悪くて法定相続分を要求されたり、単に子にも相続させたいならば、不動産は子が相続し、「配偶者居住権」を設定するのが有効な手段です。
注意点
「居住権」は相続税の対象
配偶者居住権の価額
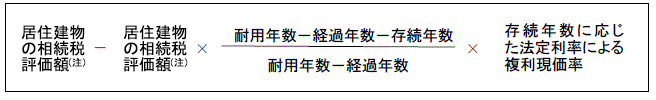
「居住権」は売却譲渡不可、大規模修繕などは所有者の同意が必要、日常経費は原則配偶者の負担
配偶者短期居住権もあるよ
遺産分割協議がまとまるまでの間など、相続開始から6か月間住み続けられる制度です。こちらは登記できません。